*1) 2% dacă se îndeplinesc simultan două condiții:
- capitalul propriu contabil conform situațiilor financiare anuale este pozitiv,
- capitalul propriu contabil este cel puțin jumătate din capitalul social subscris (pentru contribuabilii care au obligația constituirii capitalului social).
*2) între 5% și 10%, în funcție de creșterea anuală, dacă capitalul propriu ajustat al anului pentru care se datorează impozit înregistrează creștere anuală față de capitalul propriu ajustat al anului precedent și capitalul propriu contabil este pozitiv.
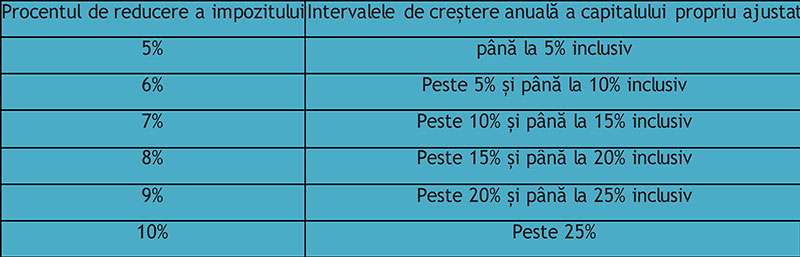
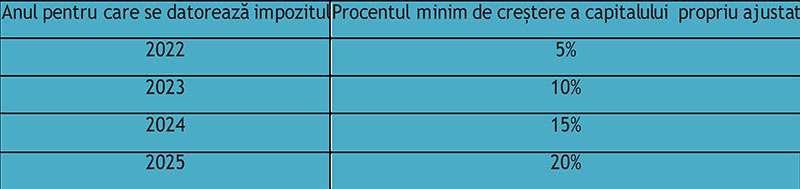
*3) 3% dacă capitalul propriu ajustat al anului pentru care se datorează impozitul (începând cu anul 2022) înregistrează creștere minimă față de capitalul propriu ajustat al anului 2020, conform tabelului:
- capitalul propriu contabil conform situațiilor financiare anuale este pozitiv,
- capitalul propriu contabil este cel puțin jumătate din capitalul social subscris (pentru contribuabilii care au obligația constituirii capitalului social).
Capitalul propriu contabil cuprinde: capitalul social subscris (sold cont 1011 + sold cont 1012), patrimoniul regiei (sold cont 1015), primele de capital (sold cont 104), rezerve din reevaluare (sold cont 105), diversele rezerve legale, statutare sau contractuale (sold cont 106), rezultatul net reportat (sold cont 117) și rezultatul anului curent (sold cont 121). În cazul în care s-au repartizat sume la rezerve legale din profitul financiar curent, soldul debitor al contului 129 se scade din totalul elementelor de mai sus, în vederea determinării capitalului propriu.
Capitalul propriu ajustat cuprinde: capitalul social subscris și vărsat (sold cont 1012), primele de capital (sold cont 104), rezervele legale (sold cont 106), patrimoniul regiei (sold cont 1015), patrimoniul public (sold cont 1016), patrimoniul privat (sold cont 1017), rezultatul net reportat (sold creditor cont 117).
Elementele luate în calcul pentru determinarea capitalului propriu și a capitalului propriu ajustat sunt cele prezentate în situațiile financiare anuale.
Creșterea anuală a capitalului propriu ajustat în anul pentru care datorează impozitul față de capitalul propriu ajustat înregistrat în anul precedent, pentru aplicarea reducerii de la punctul 2 se determină potrivit următoarei formule:


- CCPA – reprezintă creșterea anuală a capitalului propriu ajustat
- CPA – reprezintă capitalul propriu ajustat. Dacă apreciați că informațiile de mai sus au fost interesante, vă aștept și la următoarele articole pe care le voi publica pe site.